
I risultati economici della SBU dell’anno risultano in crescita rispetto al 2024 in un contesto del mercato Vita che, seppur in ripresa, continua a essere sfidante. Il Solvency Ratio al 31 dicembre 2025 si attesta al 303%, confermando l’elevato grado di solvibilità del Gruppo assicurativo, con un livello ampiamente superiore all’aspirazione manageriale (pari al 200% sull’intero ciclo economico).
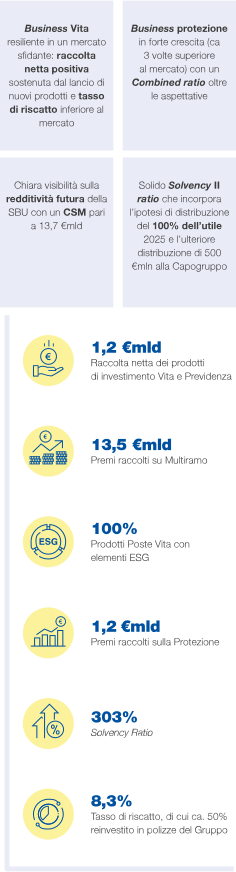
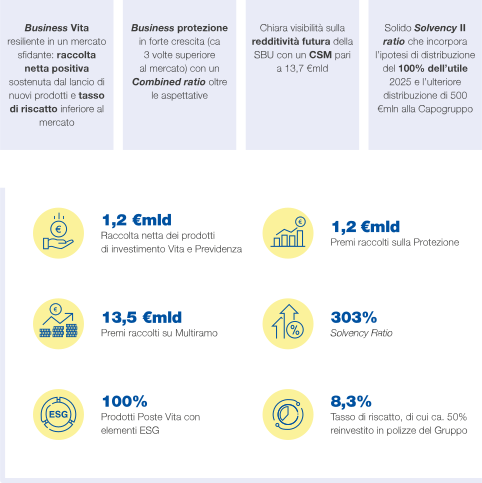
Business Vita resiliente in un mercato sfidante: raccolta netta positiva sostenuta dal lancio di nuovi prodotti e tasso di riscatto inferiore al mercato.
Business protezione in forte crescita, circa 3 volte superiore al mercato, con un Combined ratio oltre le aspettative.
Chiara visibilità sulla redditività futura della SBU, con un CSM pari a 13,7 miliardi di euro.
Solido Solvency II ratio, che incorpora l’ipotesi di distribuzione del 100% dell’utile 2025 e l’ulteriore distribuzione di 500 milioni di euro alla Capogruppo.
Dati principali:
- 1,2 miliardi di euro di raccolta netta dei prodotti di investimento Vita e Previdenza.
- 1,2 miliardi di euro di premi raccolti sulla Protezione.
- 13,5 miliardi di euro di premi raccolti su Multiramo.
- 303% di Solvency Ratio.
- 100% dei prodotti Poste Vita con elementi ESG.
- 8,3% di tasso di riscatto, di cui circa il 50% reinvestito in polizze del Gruppo.
Risultati e KPI
SERVIZI ASSICURATIVI (dati in milioni di euro) | 2025 | 2024 | Variazioni | |
|---|---|---|---|---|
| Ricavi da mercato | 1.825 | 1.640 | +185 | +11,3% |
| Ricavi da altri settori | (198) | (160) | (38) | -23,6% |
| Ricavi totali | 1.627 | 1.480 | +147 | +9,9% |
| Costi* | 76 | 78 | (2) | -3,0% |
| Costi vs altri settori | 28 | 31 | (3) | -9,0% |
| Costi totali | 104 | 109 | (5) | -4,7% |
| EBIT | 1.523 | 1.371 | +152 | +11,1% |
| EBIT adjusted** | 1.585 | 1.429 | +156 | +10,9% |
| UTILE NETTO | 1.077 | 1.033 | +44 | +4,2% |
* La voce include il contributo al Fondo di garanzia assicurativo dei rami vita pari a 61 milioni di euro nel 2025 e 58 milioni di euro nel 2024.
** Per la riconciliazione tra EBIT e EBIT adjusted si rinvia alla tabella di riconciliazione nel paragrafo 7.2 “Altre informazioni”.
| KPI Operativi | 31 dicembre 2025 | 31 dicembre 2024 | Variazioni | |
|---|---|---|---|---|
| Riserve Tecniche Gruppo Poste Vita (in miliardi di euro)1 | 170,2 | 166,1 | +4,2 | +2,5% |
| Contractual Service Margin (CSM)2 (in miliardi di euro) | 13,7 | 13,7 | (0,1) | -0,5% |
| Solvency Ratio | 303% | 323% | ||
| Investimenti e Previdenza | 2025 | 2024 | Variazioni | |
|---|---|---|---|---|
| Premi lordi - Investimenti e Previdenza (in milioni di euro)3 | 19.836 | 17.966 | +1.870 | +10,4% |
| di cui: Rami I-III-V | 6.302 | 10.337 | (4.036) | -39,0% |
| di cui: Multiramo4 | 13.534 | 7.629 | +5.906 | +77,4% |
| Raccolta netta (in milioni di euro) | 1.203 | 1.544 | (341) | -22,1% |
| Tasso di riscatto | 8,3% | 6,6% | ||
| di cui % reinvestita nei prodotti Investimenti Vita e Previdenza del Gruppo | 50,0% | 25,0% | ||
| Prodotti Poste Vita con elementi ESG5 | 100% | 100% | ||
| Protezione | 2025 | 2024 | Variazioni | |
|---|---|---|---|---|
| Premi lordi - Protezione (in milioni di euro)6 | 1.222 | 1.014 | +208 | +20,5% |
| Combined ratio Protection (netto riassicurazione)7 | 84,0% | 84,9% |
|
|
1. Riserve tecniche del comparto assicurativo (Investimenti & Previdenza e Protezione) determinate in base ai principi contabili nazionali utilizzati per la redazione dei bilanci individuali delle compagnie assicurative del Gruppo. Il valore del 2025 non include il saldo al 31 dicembre 2025 delle riserve tecniche di Cronos Vita Assicurazioni S.p.A. trasferite a seguito della fusione in Poste Vita con efficacia 1° ottobre 2025 (circa 1,9 miliardi di euro).
2. Rappresenta il valore attuale del profitto atteso e non ancora realizzato che il Gruppo iscriverà per competenza nel conto economico, lungo la vita dei contratti.
3. Include i premi contabilizzati Investimenti e Previdenza, al lordo delle cessioni in riassicurazione e delle quote infragruppo del Gruppo Poste Italiane.
4. Include i premi lordi di Ramo I e Ramo III dei prodotti Multiramo.
5. Tutti i prodotti con contenuti di sostenibilità coerenti con la “Linea Guida per la definizione delle caratteristiche di sostenibilità dei prodotti” approvata dall’Amministratore Delegato di Poste Vita nel mese di ottobre 2023 e aggiornata a dicembre 2024 con il passaggio in CdA delle Linee Guida in materia di Product Oversight and Governance (POG) a cui sono state allegate le metodologie inerenti lo sviluppo prodotti, tra cui la “Linea Guida per la definizione delle caratteristiche di sostenibilità dei prodotti”.
6. Include i premi lordi contabilizzati Protezione, al lordo della variazione di riserva premi, delle cessioni in riassicurazione e delle quote infragruppo del Gruppo Poste Italiane, nonché i premi intermediati sul motor.
7. Corrisponde al rapporto tra l’ammontare complessivo dei costi sostenuti (spese per sinistri e liquidazione + spese nette della riassicurazione + spese di gestione attribuibili/non attribuibili + altri oneri e proventi tecnici) e i ricavi lordi assicurativi.
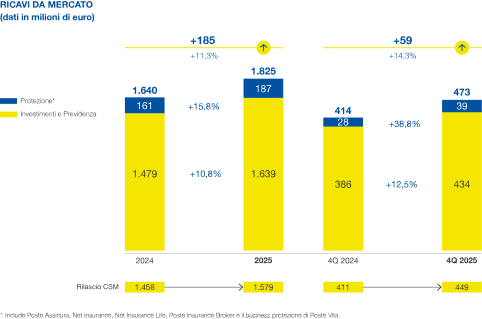
Titolo: Ricavi da mercato – Dati in milioni di euro (valori annuali e quarto trimestre)
L’infografica mostra l’andamento dei ricavi da mercato per gli anni 2023 e 2024, distinguendo tra due categorie: Investimenti e Protezione. I dati includono anche il confronto tra il quarto trimestre 2023 e quello del 2024. È inoltre indicato il valore del rilascio CSM.
Nel 2023, i ricavi totali ammontano a 1.567 milioni di euro. Nel 2024 crescono a 1.640 milioni, con un incremento di 73 milioni, pari a +4,7%.
Nel dettaglio:
- I ricavi da Investimenti passano da 1.432 milioni nel 2023 a 1.479 milioni nel 2024, con una variazione positiva del +3,3%.
- I ricavi da Protezione aumentano da 135 a 161 milioni, pari a +19,7%.
Nel quarto trimestre, i ricavi da mercato diminuiscono leggermente, passando da 425 milioni nel 2023 a 414 milioni nel 2024, con una variazione negativa di 11 milioni (–2,5%).
Nel dettaglio:
- I ricavi da Investimenti aumentano da 382 a 386 milioni, pari a +0,8%.
- I ricavi da Protezione diminuiscono da 42 a 28 milioni, con una variazione negativa del –32,7%.
Infine, viene indicato il rilascio CSM (Contractual Service Margin), pari a 1.285 milioni nel 2023 e in aumento a 1.458 milioni nel 2024.
Note a piè di grafico:
- Protezione include Poste Assicura, Net Insurance, Net Insurance Life, Poste Insurance Broker e il business protezione di Poste Vita.
- Investimenti include Investimenti e Previdenza.